


Budget et suivi de dépenses
4,8244.00 Avis
Caractéristiques de l’application
- Version
- 0.14.1
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- Cleaner + Antivirus + VPN company
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
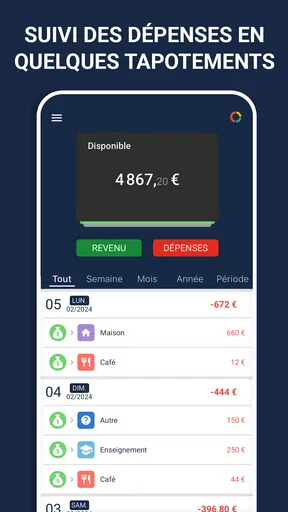
Gérer son argent depuis un téléphone peut sembler simple, mais la difficulté réelle arrive au moment où il faut noter une dépense entre deux activités, retrouver une information rapidement ou comprendre pourquoi le budget disparaît plus vite que prévu. J’ai testé Budget et suivi de dépenses dans cette optique : non pas comme un tableau financier sophistiqué, mais comme un outil mobile destiné à garder une vue régulière sur ses dépenses et à préparer un budget plus réaliste.
L’application appartient à la catégorie Finance et elle est développée par Cleaner + Antivirus + VPN company. Elle est gratuite, classée PEGI 3 et fonctionne à partir d’Android 7.0. Sa note moyenne de 4,9, basée sur environ 11 000 évaluations, donne une première impression très favorable, tandis que son niveau d’adoption dépasse les 100 000 installations. Elle a été publiée le 29 décembre 2021 et sa version actuelle est la 0.14.1.
Ce qui m’a intéressé dès le départ, c’est son approche directe. Le but n’est pas de remplacer une banque, un conseiller ou un logiciel comptable. Je l’ai plutôt considérée comme un carnet de bord financier : je renseigne ce que je dépense, je regarde la tendance et j’essaie de corriger mes habitudes avant la fin du mois. Cette simplicité est sa meilleure qualité, mais elle impose aussi de rester régulier.
Une expérience qui dépend du bon moment pour se connecter
La connexion joue un rôle particulier dans l’usage quotidien d’une application de suivi financier. On pense souvent à saisir une dépense au moment où elle se produit, mais ce moment n’est pas toujours confortable : je peux être dans une file d’attente, sortir d’un magasin, monter dans un bus ou avoir une connexion mobile instable. Dans ces situations, l’intérêt de l’outil dépend beaucoup de la fluidité du parcours et de la possibilité de revenir facilement à l’information.
Je préfère donc utiliser l’application dans deux contextes distincts. Le premier est la saisie rapide après un achat, lorsque je veux éviter d’oublier une petite dépense. Le second est une courte séance de contrôle, généralement quand je peux me concentrer sur l’ensemble du budget. Mélanger ces deux usages donne souvent de meilleurs résultats que de vouloir analyser chaque achat au milieu d’une activité.
Il faut toutefois garder une règle simple : ne pas considérer la connexion comme un détail invisible. Quand le réseau est lent ou indisponible, je ne veux pas prendre pour acquis qu’une action a été enregistrée ou synchronisée. Je vérifie l’écran avant de quitter l’application et, si nécessaire, je note temporairement le montant dans le bloc-notes du téléphone pour le reporter plus tard. Ce n’est pas la solution la plus élégante, mais c’est une bonne habitude pour éviter les écarts dans le suivi.
Cette prudence est particulièrement importante pour les dépenses faites dans les transports, les parkings souterrains ou les commerces où le signal passe mal. Une application financière doit inspirer confiance, mais la confiance vient aussi du comportement de l’utilisateur. Je conseille de contrôler les dernières entrées après une période de réseau faible, plutôt que de supposer que tout s’est déroulé correctement.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
La connexion est également importante lorsque je consulte mon budget avant une décision. Si je suis devant un achat non prévu, je veux savoir rapidement ce qui a déjà été dépensé dans le mois. Une consultation retardée peut conduire à une mauvaise décision, surtout lorsque plusieurs achats modestes se sont accumulés. Dans ce cas, l’application est utile comme repère, à condition que les données saisies soient à jour.
Le bon usage dans les déplacements
Sur mobile, le principal avantage est la proximité avec le moment de dépense. Je n’ai pas besoin d’attendre de rentrer chez moi pour me souvenir d’un café, d’un trajet ou d’un achat courant. Cette immédiateté réduit le risque de reconstituer le mois de mémoire, ce qui produit généralement un suivi incomplet.
Mon conseil est de préparer une méthode très courte avant de commencer : enregistrer chaque dépense importante dès que possible, puis réserver l’analyse détaillée à un moment calme. Si je tente de tout catégoriser avec précision dans la rue, je finis par remettre l’opération à plus tard. Si je ne note rien, les petites sommes disparaissent de mon historique mental. Un workflow en deux temps est donc plus fiable.
Dans un scénario concret, je peux faire plusieurs achats alimentaires dans la même journée. Au lieu de me fier au relevé bancaire plusieurs jours après, je les consigne au fil de l’eau, puis je regarde le total le soir. Cette méthode m’aide à distinguer une dépense exceptionnelle d’une habitude répétée. Le bénéfice n’est pas seulement de connaître le montant : c’est de voir à quel moment le budget commence à dévier.
Pour un étudiant, un jeune actif ou une personne qui veut reprendre le contrôle de ses dépenses, cette approche mobile peut être suffisante. Elle convient aussi à quelqu’un qui trouve les tableurs trop lourds. En revanche, si vous gérez plusieurs comptes, des revenus irréguliers, des remboursements professionnels ou des opérations partagées avec plusieurs personnes, il faut accepter que le suivi manuel demande davantage de discipline et ne couvre pas forcément toute la complexité de votre situation.
Quand le réseau échoue : une méthode de récupération
Le problème le plus frustrant dans un outil de suivi est de ne plus savoir si une dépense a été prise en compte. Pour éviter les doublons, je recommande de ne pas appuyer plusieurs fois de suite lorsque l’écran répond lentement. Je laisse quelques instants passer, puis je vérifie l’historique ou le total affiché. Cette précaution est banale, mais elle évite de fausser le budget avec une même opération enregistrée deux fois.
En cas de doute, je préfère comparer le montant affiché avec le ticket ou la notification bancaire, puis corriger une seule entrée. Il vaut mieux faire une vérification ciblée que supprimer plusieurs éléments par frustration. Pour les paiements récurrents, je garde aussi une trace mentale de la date habituelle afin de repérer rapidement une omission ou une répétition inattendue.
Une autre bonne pratique consiste à effectuer une vérification hebdomadaire plutôt que d’attendre la fin du mois. Je regarde les dernières dépenses, les montants inhabituels et les catégories qui progressent trop vite. Cette routine sert de filet de sécurité lorsque la connexion ou le manque de temps m’a empêché de saisir immédiatement certains achats.
La récupération ne concerne pas seulement les problèmes techniques. Elle concerne aussi les erreurs humaines : montant mal saisi, catégorie choisie trop vite ou dépense oubliée. Je conseille de corriger l’information dès que je la remarque, car une petite erreur laissée en place peut donner une fausse impression sur le reste du budget. L’application devient alors un outil de décision seulement si son contenu reste propre.
Autre point important : je n’utilise pas le suivi comme une preuve comptable définitive. Pour une dépense sensible, je conserve le justificatif correspondant et je considère l’application comme une vue pratique, pas comme l’unique archive. Cette distinction est utile pour les remboursements, les achats professionnels ou les situations où une vérification précise est nécessaire.
Économiser ses données sans perdre le fil
Le suivi financier ne devrait pas obliger à consulter son téléphone en permanence. Pour limiter l’usage de la connexion, je peux regrouper les opérations d’analyse : une session courte pour saisir les dépenses récentes, puis une autre pour examiner l’évolution du budget. Cette organisation évite d’ouvrir l’application à chaque instant uniquement pour regarder un total qui n’a pas changé.
Je fais aussi attention à ne pas confondre suivi des dépenses et consultation bancaire. Les deux peuvent se compléter, mais ils n’ont pas le même objectif. L’application sert à comprendre mes habitudes et à planifier, tandis que l’espace bancaire reste la référence pour vérifier le solde réel et les opérations effectivement débitées. Cette séparation m’aide à éviter une décision basée sur une information qui n’aurait pas encore été actualisée.
Pour les personnes qui disposent d’un forfait mobile limité, la meilleure approche est de préparer les catégories et les règles de suivi à l’avance, puis de saisir les éléments essentiels lorsque la connexion est plus stable. Je ne cherche pas à documenter chaque détail insignifiant. Je donne la priorité aux dépenses qui influencent réellement mon budget : logement, alimentation, transport, abonnements et achats exceptionnels.
Cette sélection améliore aussi la qualité de l’analyse. Trop de détails mal renseignés peuvent être moins utiles que quelques entrées cohérentes. Par exemple, séparer systématiquement les courses alimentaires des repas pris à l’extérieur permet de repérer une habitude concrète. À l’inverse, multiplier les catégories proches sans les utiliser de façon constante rend les comparaisons confuses.
Je recommande également de ne pas saisir de données sensibles inutiles dans les notes associées aux dépenses. Un montant et une catégorie suffisent souvent à comprendre son budget. Pour les achats confidentiels, je reste volontairement descriptif sans ajouter d’informations personnelles. C’est une précaution raisonnable pour toute application financière installée sur un téléphone utilisé au quotidien.
Ce que l’application apporte face aux méthodes classiques
Par rapport à un carnet papier, l’application offre une consultation plus rapide et facilite le retour sur les dépenses déjà enregistrées. Le papier reste intéressant pour noter une opération lorsque le téléphone n’est pas pratique, mais il demande ensuite un transfert manuel. Cette étape supplémentaire est précisément celle que j’oublie le plus facilement.
Face à un tableur, Budget et suivi de dépenses est plus accessible pour une personne qui veut commencer sans construire ses propres formules. Le tableur devient préférable dès qu’il faut créer des projections complexes, comparer plusieurs scénarios ou gérer une comptabilité détaillée. Ici, je gagne du temps au démarrage, mais je renonce à une partie de la personnalisation.
Par rapport à une application bancaire, l’intérêt est différent. La banque montre les mouvements liés au compte, alors que le suivi budgétaire m’oblige à réfléchir à la destination de l’argent. Cette distinction est utile pour les paiements en espèces ou pour les achats que je veux regrouper selon une logique personnelle. Elle implique cependant une saisie régulière et une vérification, ce qu’une synchronisation automatique pourrait remplacer dans d’autres solutions.
Je ne choisirais donc pas cet outil pour remplacer une gestion financière complète. Je le choisirais pour installer une routine simple, surtout si mon principal problème est de perdre de vue les petites dépenses. Son efficacité dépend moins du nombre d’options que de ma constance à renseigner les informations de manière homogène.
Pour qui il fonctionne vraiment, et quand passer son chemin
À mon avis, l’application convient particulièrement aux personnes qui veulent un contrôle clair de leurs dépenses sans entrer immédiatement dans une gestion complexe. Elle peut aider quelqu’un qui prépare un budget mensuel, cherche à réduire les achats impulsifs ou souhaite simplement comprendre où part son argent.
Elle est aussi intéressante pour un usage ponctuel : suivre les dépenses d’un voyage, surveiller un mois difficile ou tester une nouvelle répartition entre besoins et loisirs. Dans ces cas, je conseille de définir un objectif concret avant de commencer. Sans question précise, on risque de remplir l’historique sans tirer de conclusion utile.
Je serais plus réservé pour une famille qui veut centraliser plusieurs utilisateurs, pour un indépendant qui doit distinguer précisément les dépenses professionnelles et privées, ou pour une personne qui attend une automatisation poussée. Dans ces situations, une solution plus complète peut faire gagner du temps malgré une prise en main plus exigeante.
Le fait que l’application soit gratuite facilite l’essai et réduit le risque de commencer une routine sans engagement financier. Mais la gratuité ne remplace pas la vérification des informations saisies. Je ne laisserais pas une note élevée ou une interface agréable décider seule de mon organisation : je testerais d’abord le suivi sur une période courte et je regarderais si les catégories correspondent vraiment à mes habitudes.
Mon verdict sur l’usage connecté au quotidien
Après l’avoir utilisée comme un outil de suivi régulier, je retiens une expérience pratique pour les budgets personnels simples. La version 0.14.1 s’inscrit dans une application dont l’objectif est clair : aider à enregistrer les dépenses, garder un œil sur ses finances et préparer un budget sans transformer chaque achat en opération comptable.
La connexion ne doit pas être ignorée. Elle influence les moments où je saisis une dépense, la façon dont je vérifie qu’une action a abouti et la confiance que j’accorde aux informations affichées. Je recommande donc une routine mixte : saisie rapide lorsque le réseau et le contexte le permettent, puis contrôle hebdomadaire dans de meilleures conditions.
Le meilleur conseil que je peux donner est de traiter l’application comme un tableau de bord personnel, jamais comme une automatisation magique. Si je renseigne les dépenses avec régularité, que je corrige les erreurs et que je distingue le suivi budgétaire des données bancaires, elle devient réellement utile. Si je veux une synchronisation complète, une gestion multi-comptes ou des analyses très poussées, je chercherais plutôt une solution spécialisée.
Pour quelqu’un qui souhaite commencer simplement, le téléchargement gratuit et la compatibilité avec Android 7.0 rendent l’essai facile. Mon avis final est favorable, avec une condition claire : Budget et suivi de dépenses mérite sa place sur le téléphone d’une personne prête à faire quelques saisies manuelles et à vérifier ses informations. Sa force est la simplicité mobile ; sa limite est exactement la même, car elle laisse à l’utilisateur la responsabilité de maintenir un budget fiable.
Avantages
- Interface claire et facile à prendre en main
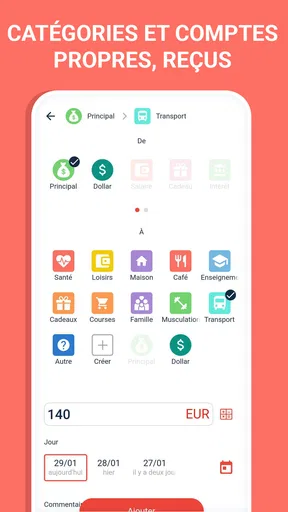
- Catégorisation pratique des dépenses quotidiennes
- Suivi rapide des revenus et des sorties d’argent
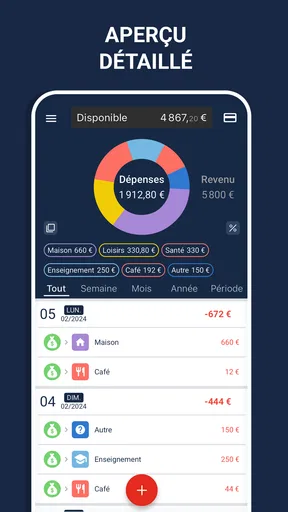
- Aide à mieux visualiser les habitudes de consommation
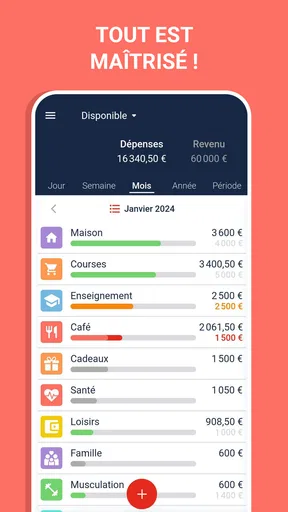
- Utile pour fixer et respecter un budget mensuel
Inconvénients
- Certaines fonctions peuvent nécessiter un abonnement payant
- La saisie manuelle peut devenir fastidieuse au quotidien
- Options de personnalisation parfois limitées
- Les graphiques peuvent manquer de détails pour une analyse avancée
- La synchronisation bancaire dépend des établissements compatibles
FAQ sur Budget et suivi de dépenses
Qu’est-ce que Budget et suivi de dépenses et à quoi sert cette application ?
Budget et suivi de dépenses est une application conçue pour vous aider à organiser vos finances personnelles au quotidien. Elle permet généralement d’enregistrer vos revenus et vos achats, de classer les dépenses par catégories et de consulter l’évolution de votre budget. Son intérêt principal est de donner une vision plus claire de vos habitudes financières afin de mieux anticiper les paiements et de limiter les dépenses inutiles.
L’application Budget et suivi de dépenses est-elle facile à utiliser pour un débutant ?
Oui, l’application s’adresse aussi bien aux personnes habituées à gérer un budget qu’aux débutants. L’interface repose habituellement sur l’ajout rapide des opérations, la sélection d’une catégorie et la consultation de résumés simples. Il faut toutefois prendre quelques minutes au départ pour définir les revenus, les limites de dépenses et les catégories utilisées. Une saisie régulière rend ensuite le suivi beaucoup plus pratique et fiable.
Peut-on suivre plusieurs catégories de dépenses et créer un budget personnalisé ?
L’application permet de structurer les dépenses selon différents postes, comme l’alimentation, le logement, les transports, les abonnements ou les loisirs. Cette organisation facilite l’identification des catégories qui pèsent le plus sur le budget. Vous pouvez généralement adapter les catégories à votre situation et fixer des limites personnalisées. Les résultats seront d’autant plus pertinents que chaque opération est enregistrée dans la bonne rubrique.
Mes données financières sont-elles protégées dans Budget et suivi de dépenses ?
Avant d’utiliser l’application, il est recommandé de consulter sa politique de confidentialité et les autorisations demandées. Une application de budget ne devrait pas nécessiter l’accès à des informations sans rapport avec son fonctionnement. Évitez d’y inscrire des données bancaires sensibles si aucune protection claire n’est proposée, et activez les options disponibles comme le code d’accès ou la biométrie. La sécurité dépend également de la protection de votre téléphone.
Budget et suivi de dépenses est-elle gratuite, et propose-t-elle des achats intégrés ?
La disponibilité des fonctions gratuites peut varier selon la version Android ou iOS et selon les mises à jour publiées par le développeur. Les fonctions de base, comme l’ajout de dépenses et la consultation d’un résumé, peuvent être accessibles gratuitement, tandis que des options avancées peuvent nécessiter un abonnement ou un achat intégré. Vérifiez la fiche officielle de l’application avant le téléchargement afin de connaître les éventuelles limites, publicités et conditions tarifaires.


